Immobilier à Madère : marché 2026, prix et comment acheter
Les prix réels de l’INE, où acheter selon votre profil, les étapes d’un achat au Portugal, les frais avec le barème d’IMT 2026 et le crédit pour un non-résident.
Mis à jour le
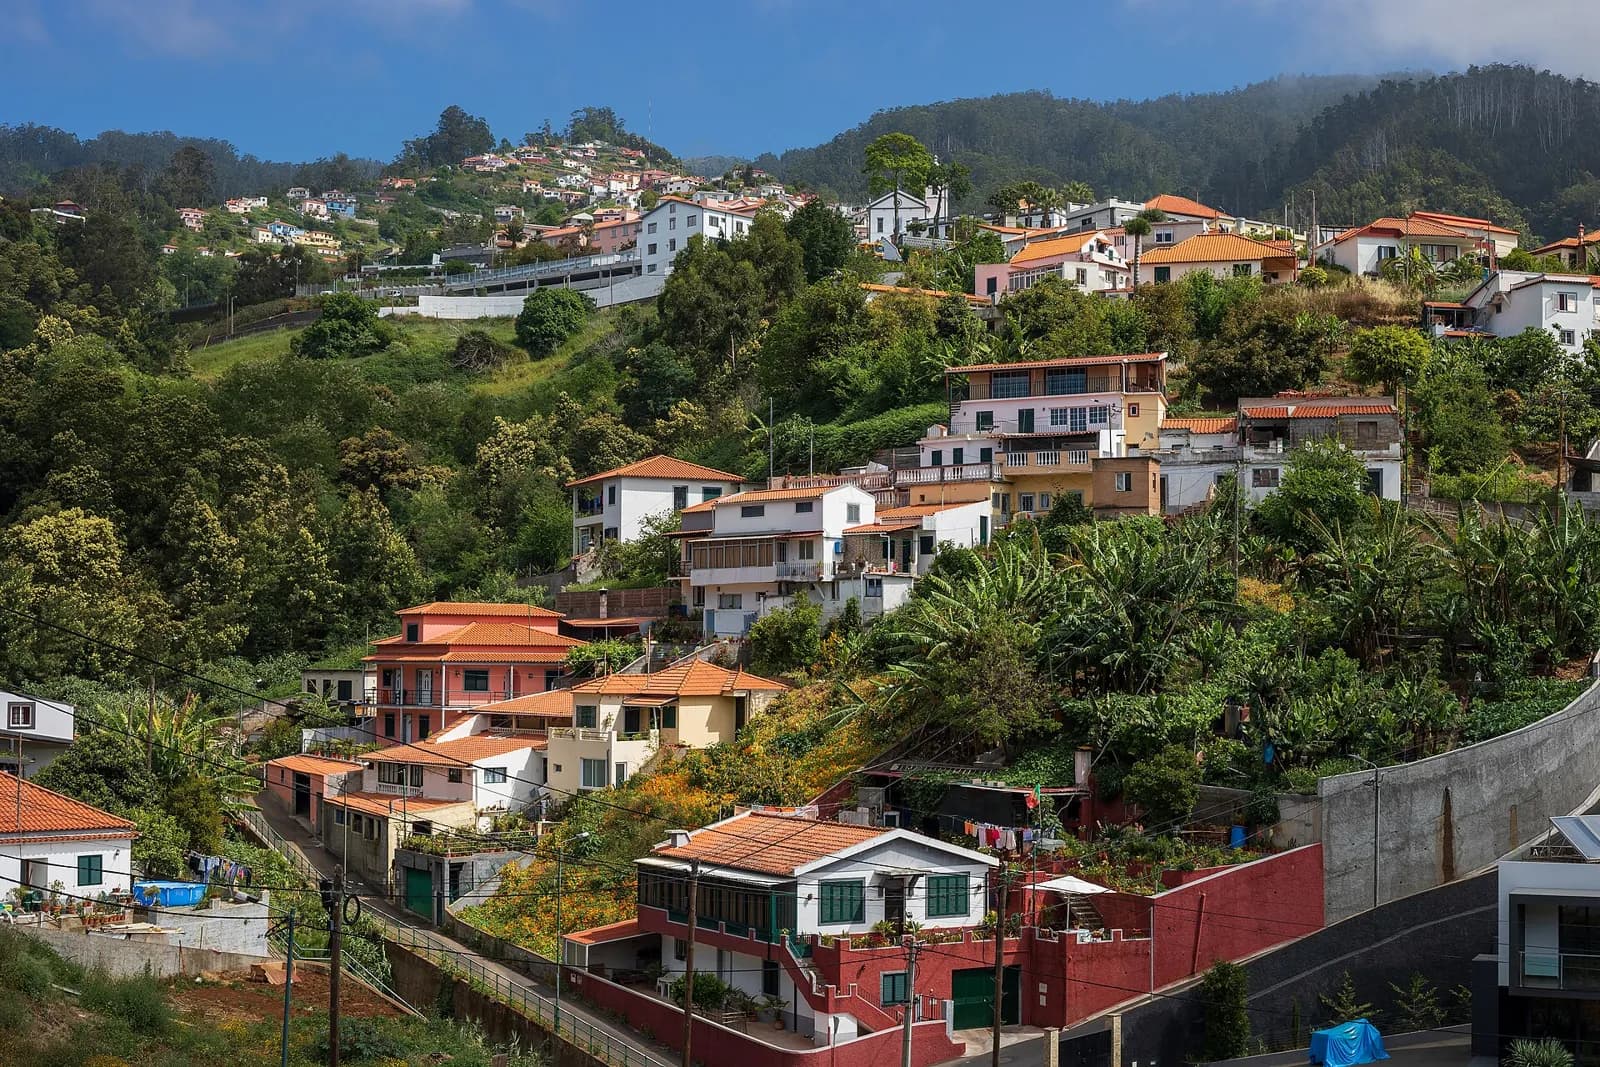
Photo : Simo Räsänen (Ximonic), CC BY-SA 4.0, Wikimedia Commons
L’immobilier à Madère coûte en médiane 2 690 €/m² d’après l’INE, avec un écart de 1 à 2,5 entre les communes. Un Européen achète librement, avec un NIF. Les frais pèsent 3 à 5 % du prix pour un résident fiscal, mais près de 9 % pour un non-résident depuis mai 2026. Les chiffres de cette page viennent des sources officielles de 2026.
- Prix médian (INE)
- 2 690 €/m²
- Funchal
- 3 538 €/m²
- Frais, résident
- ≈ 3 à 5 %
- IMT non-résident
- 7,5 % (depuis mai 2026)
Le marché immobilier à Madère en 2026
Le marché madérien a changé d’échelle en cinq ans. À Funchal, la médiane de vente est passée de 1 658 €/m² à 3 538 €/m² entre fin juin 2021 et fin juin 2026, soit +113 %. Sur toute la région, le 2e trimestre 2026 affiche 2 816 €/m², en hausse de 18,3 % sur un an, pour seulement 615 ventes (−17,9 %). Les prix montent pendant que les transactions reculent : c’est un marché où peu de biens changent de mains, à des prix de plus en plus hauts.
Le relief d’une île montagneuse limite le foncier constructible, donc l’offre. La demande étrangère tire les prix des quartiers recherchés : à Funchal, les acheteurs domiciliés à l’étranger ont payé 4 232 €/m² contre 3 492 €/m² pour ceux domiciliés au Portugal. S’y ajoutent les régimes d’installation comme l’IFICI et les visas D7 et D8 qui attirent de nouveaux résidents.
Pour se loger, Funchal n’est qu’environ 5 % sous la Grande Lisbonne pour le loyer médian (14,49 €/m² contre 15,24 € au 2e trimestre 2026). Sur un marché qui a déjà doublé, la règle simple est d’acheter pour un projet de vie, pas pour une plus-value rapide.
Prix de l’immobilier à Madère : repères par commune
Ces chiffres sont les médianes de vente de l’INE sur les 12 mois à fin juin 2026 : ce que les acheteurs ont réellement payé. Les portails d’annonces affichent plus haut, autour de 3 767 €/m² pour l’île.
- São Martinho (Lido et côte ouest de Funchal) : 4 230 €/m², la paroisse la plus chère de la capitale.
- Funchal : 3 538 €/m² en moyenne, contre 2 853 €/m² à Santa Cruz (dont Caniço).
- Machico : 2 070 €/m². Calheta : 1 865 €/m². Ribeira Brava : 1 429 €/m², la médiane la plus basse de l’archipel avec Porto Moniz.
Pour 300 000 €, les médianes donnent environ 85 m² à Funchal, 105 m² à Santa Cruz et environ 145 m² à Machico. Retirez les frais d’acquisition du budget avant de diviser par le prix au m².
Ils bougent vite et varient avec le type de bien et la vue. Le détail commune par commune, les quartiers de Funchal, les loyers et ce que rapporte un budget de 150 000 à 350 000 € sont sur notre page prix au m² à Madère.
Où acheter à Madère selon son profil
La bonne zone dépend des trajets en voiture sur une île de relief, de la météo et du prix du m². Cinq profils, avec la médiane INE de chaque commune. Pour le cadre de vie en détail, voir où vivre à Madère.
Retraité : Funchal ou Santa Cruz
Funchal concentre les services et l’hôpital, à 3 538 €/m². Santa Cruz, qui englobe Caniço et la zone de l’aéroport, offre plus de calme et un prix plus doux à 2 853 €/m². Avant de choisir, regardez l’accès aux soins avec le SESARAM et la pente de la rue.
Famille : près des écoles
Les écoles, internationales comprises, sont à Funchal et autour. Câmara de Lobos, à 2 464 €/m², offre un compromis de prix à quelques minutes de la capitale. Le budget scolarité est détaillé sur scolariser ses enfants à Madère.
Télétravailleur : Funchal ou Ponta do Sol
Funchal propose des coworkings. Ponta do Sol, à 1 767 €/m², est la commune connue pour son programme d’accueil des nomades numériques et pour son ensoleillement. Les conditions de séjour sont sur vivre à Madère en nomade digital.
Investisseur : Funchal pour la liquidité
À Funchal, le marché est le plus actif et le loyer médian atteint 14,03 €/m² par mois. Calheta attire les acheteurs de neuf et de vue mer : ses annonces (4 405 €/m²) sont 2,4 fois plus chères que ses ventes (1 865 €/m²), preuve que deux marchés coexistent.
Petit budget ou maison à rénover : nord et côte ouest
Santana (1 605 €/m²), São Vicente (1 825 €/m²) et Ribeira Brava (1 429 €/m²) affichent les prix les plus bas, avec des ventes peu nombreuses : une médiane y reflète quelques biens, pas un marché. Comptez le coût des travaux sur une île où les matériaux sont importés, et l’éloignement des services.
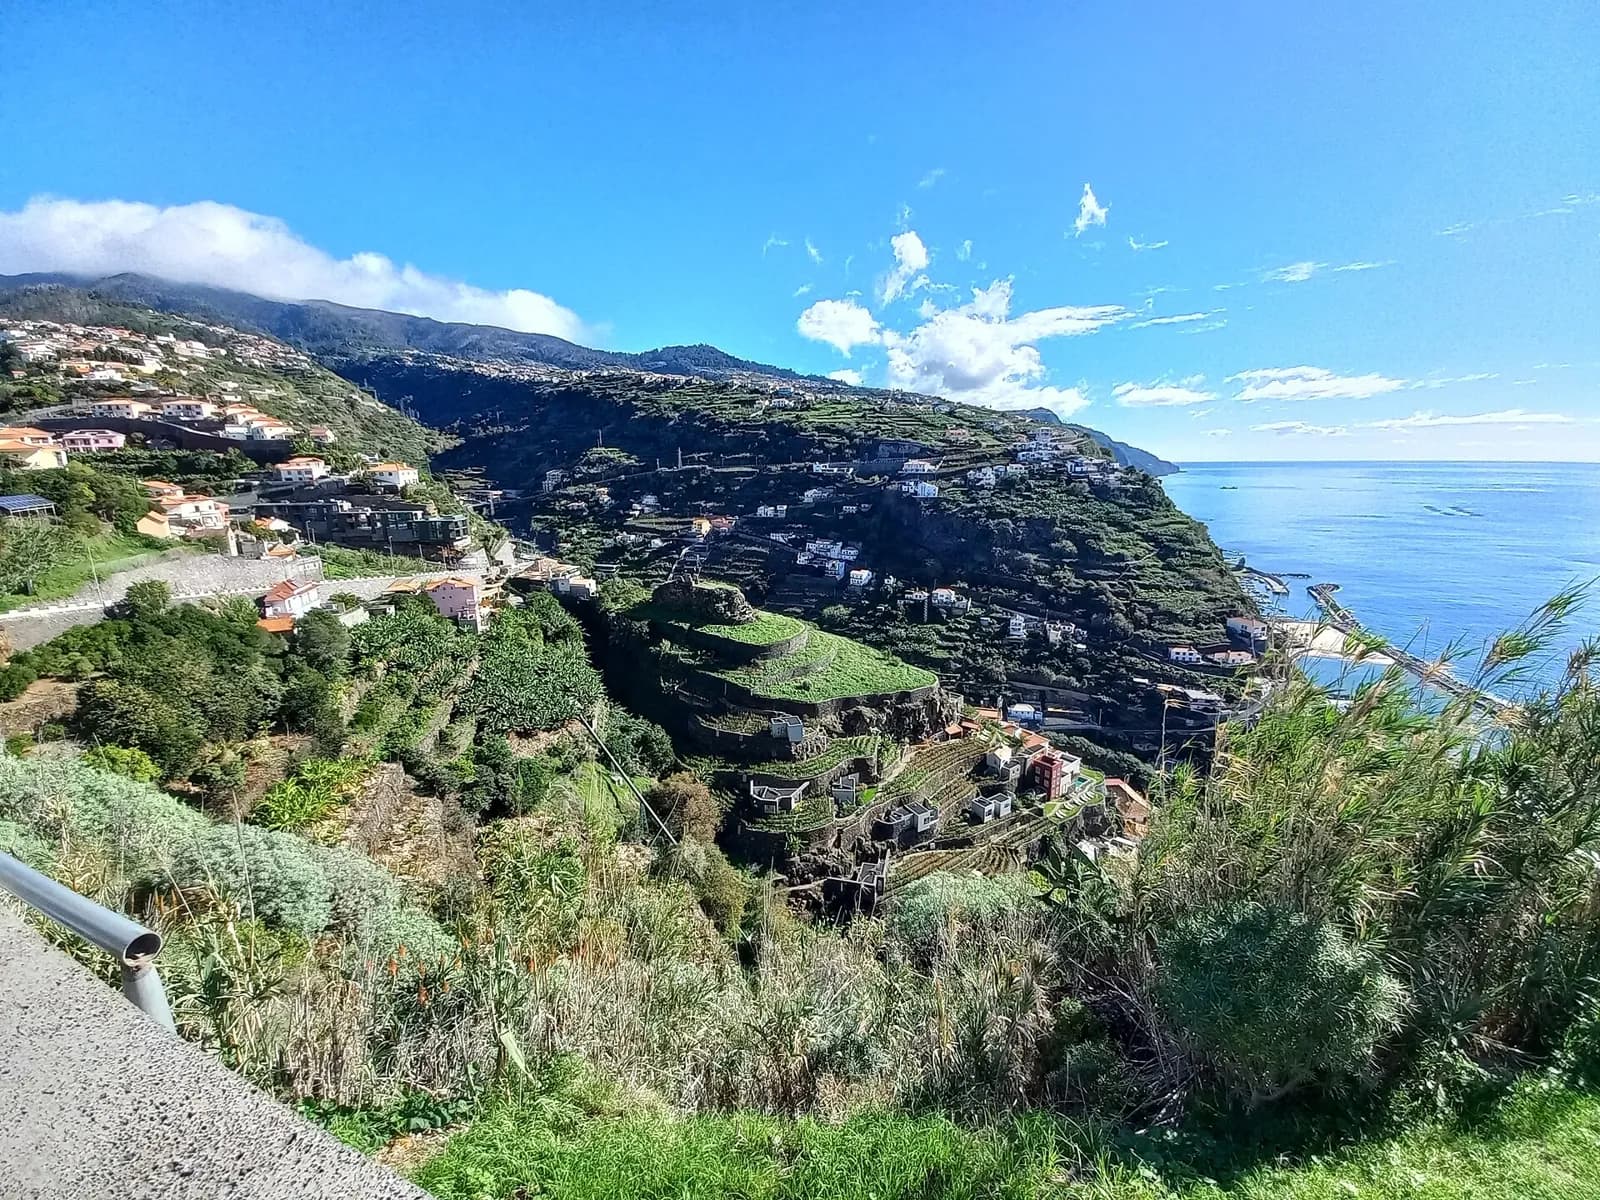
Photo : Asurnipal, CC BY-SA 4.0, via Wikimedia Commons.
Acheter à Madère en tant qu’étranger ou Français
Le Portugal ne restreint pas l’achat immobilier par des étrangers. Un citoyen de l’Union européenne, donc un Français, achète aux mêmes conditions qu’un résident. La seule formalité préalable est un NIF : voyez comment obtenir son NIF portugais avant toute signature. Un représentant fiscal n’est pas nécessaire pour l’obtenir, mais il devient obligatoire dans les 15 jours dès qu’une relation fiscale naît, comme un achat, sauf pour un résident de l’UE ou de l’EEE.
Attention à ne pas confondre propriété et résidence. Acheter ne donne aucun titre de séjour : depuis octobre 2023, l’achat immobilier n’ouvre plus droit au golden visa. Un Européen s’inscrit auprès de la mairie, un non-européen passe par un visa comme le D7 ou le D8.
Le statut fiscal compte davantage que la nationalité. Votre résidence fiscale décide de l’IMT que vous payez (voir la section frais) et de l’imposition des loyers et des plus-values, réglée par la convention France-Portugal. Pour comparer l’île au continent, lisez Madère ou Portugal continental.
Les étapes d’un achat immobilier au Portugal
De l’offre aux clés, un achat suit sept étapes. Comptez souvent deux à trois mois entre l’offre acceptée et l’acte, plus si un crédit est en jeu.
- 1
Obtenir le NIF
Le NIF, numéro fiscal portugais, est le préalable à tout acte. Un représentant fiscal n’est pas exigé pour l’obtenir, mais il devient obligatoire sous 15 jours dès qu’une relation fiscale naît, comme l’achat d’un bien, sauf pour un résident de l’UE ou de l’EEE.
- 2
Ouvrir un compte bancaire portugais
La loi ne l’impose pas, mais il simplifie le paiement des impôts et le prêt éventuel. Selon la banque, l’ouverture se fait sur place ou à distance.
- 3
Trouver le bien et faire une offre
Agences locales, portails d’annonces et réseau personnel. Comparez l’annonce à la médiane de ventes de la commune avant d’offrir. En général, la commission de l’agence est payée par le vendeur.
- 4
Vérifier le bien et ses documents
Registre, licence d’habitation, copropriété, état technique. Ce contrôle se fait avant le compromis, pas après. Un avocat indépendant de l’agence peut s’en charger.
- 5
Signer le compromis (CPCV)
La promessa de compra e venda engage les deux parties. L’acheteur verse un sinal, souvent 10 à 30 % du prix. S’il renonce, il le perd. Si le vendeur renonce, il rend le double (article 442 du Code civil portugais).
- 6
Régler l’IMT et l’imposto do selo, mobiliser les fonds
Les deux impôts se paient avant l’acte. Le prêt éventuel se débloque à la signature. Prévoyez le change si vos fonds ne sont pas en euros.
- 7
Signer l’escritura et enregistrer le bien
L’acte définitif se signe chez le notaire, ou au guichet Casa Pronta qui regroupe acte et registre. L’inscription de l’acquisition au registre foncier doit être demandée dans les deux mois.
Les documents à vérifier avant de signer
Ces six documents sécurisent l’achat. Exigez-les avant le compromis et faites-les relire par un avocat ou le notaire.
Caderneta predial
Fiche fiscale du bien : identité, surface, valeur patrimoniale (VPT), propriétaire déclaré.
Certidão permanente do registo predial
Extrait du registre en ligne, valable six mois : propriétaire réel, hypothèques, saisies, charges.
Licença de utilização
Licence d’habitation, qui atteste l’usage légal du logement. Les logements très anciens peuvent en être dispensés : demandez un avis.
Certificat énergétique
Obligatoire pour une vente. Il indique la classe du logement et sert aussi à la banque.
Ficha técnica da habitação
Fiche technique du logement, exigée pour les habitations dont la licence est postérieure à 2004.
Déclaration de dettes de copropriété
Délivrée par le syndic : elle montre l’absence d’impayés de charges et les travaux votés.
Frais d’achat à Madère : IMT 2026, imposto do selo, notaire
Les frais comprennent deux impôts d’acquisition, l’IMT (impôt municipal sur les transmissions) et l’imposto do selo à 0,8 % du prix, puis des frais d’acte et de registre. Madère applique les barèmes des régions autonomes, dont les seuils sont relevés de 25 % par rapport au continent (loi 21/90). Les tableaux sont ceux de l’Autorité fiscale pour 2026 (ofício circulado 40129/2026 du 6 janvier 2026). Le calcul est : valeur du bien x taux marginal, moins la parcela a abater.
IMT d’une résidence principale à Madère (Tabela IV)
| Valeur du bien (€) | Taux marginal | Parcela a abater (€) |
|---|---|---|
| Jusqu’à 132 933 | 0 % | 0 |
| De 132 933 à 181 838 | 2 % | 2 658,66 |
| De 181 838 à 247 934 | 5 % | 8 113,80 |
| De 247 934 à 413 174 | 7 % | 13 072,48 |
| De 413 174 à 826 228 | 8 % | 17 204,22 |
| De 826 228 à 1 438 566 | 6 % (taux unique) | 0 |
| Au-delà de 1 438 566 | 7,5 % (taux unique) | 0 |
Un acheteur de 35 ans ou moins qui acquiert sa première résidence principale relève d’un barème plus favorable (Tabela V) : IMT nul jusqu’à 413 174 €, sous conditions.
IMT d’une résidence secondaire ou locative à Madère (Tabela VI)
| Valeur du bien (€) | Taux marginal | Parcela a abater (€) |
|---|---|---|
| Jusqu’à 132 933 | 1 % | 0 |
| De 132 933 à 181 838 | 2 % | 1 329,33 |
| De 181 838 à 247 934 | 5 % | 6 784,47 |
| De 247 934 à 413 174 | 7 % | 11 743,15 |
| De 413 174 à 792 414 | 8 % | 15 874,89 |
| De 792 414 à 1 438 566 | 6 % (taux unique) | 0 |
| Au-delà de 1 438 566 | 7,5 % (taux unique) | 0 |
Un terrain agricole (prédio rústico) est taxé à 5 %, et les autres biens urbains (commerces, terrains à bâtir) à 6,5 %. Une entité domiciliée dans un paradis fiscal listé paie 10 %.
Non-résident fiscal : IMT à 7,5 % depuis le 25 mai 2026
L’article 17 du code de l’IMT prévoit désormais un taux unique de 7,5 % pour l’achat d’un logement par un non-résident fiscal, sans les tranches ni les abattements. Il s’applique aux actes signés à partir du 25 mai 2026, et c’est la résidence fiscale, pas la nationalité, qui décide. L’Autorité fiscale rembourse la différence avec le barème normal, sur demande dans les six mois, si l’acheteur devient résident fiscal dans les deux ans, ou s’il met le bien en location d’habitation dans les six mois à un loyer plafonné (2 300 € par mois selon la presse spécialisée) pendant au moins 36 mois sur les cinq premières années. Ce texte est national : faites confirmer son application à votre cas par le notaire ou l’avocat avant de signer.
Exemples chiffrés : ce que coûtent les impôts d’acquisition
| Cas | IMT | Selo (0,8 %) | Total impôts |
|---|---|---|---|
| 250 000 €, résidence principale (résident) | 4 428 € | 2 000 € | 6 428 € |
| 250 000 €, résidence secondaire (résident) | 5 757 € | 2 000 € | 7 757 € |
| 250 000 €, non-résident fiscal | 18 750 € | 2 000 € | 20 750 € |
| 400 000 €, résidence principale (résident) | 14 928 € | 3 200 € | 18 128 € |
| 400 000 €, résidence secondaire (résident) | 16 257 € | 3 200 € | 19 457 € |
| 400 000 €, non-résident fiscal | 30 000 € | 3 200 € | 33 200 € |
Calculs de notre rédaction à partir des tableaux officiels, arrondis à l’euro. L’IMT se calcule sur le plus haut du prix et de la valeur patrimoniale du bien.
Notaire, registre et avocat
Au guichet Casa Pronta, qui regroupe l’acte et l’enregistrement, un guide de la Caixa Geral de Depósitos (juillet 2026) donne 375 € pour un seul acte d’enregistrement et 700 € si l’achat s’accompagne d’un prêt, hors taxes. L’enregistrement de l’acquisition seul revient à 225 € en ligne ou 250 € au guichet selon la même source. Un avocat, utile pour contrôler les documents et suivre le dossier à distance, se rémunère au forfait ou au pourcentage. Au total, comptez environ 3 à 5 % du prix pour un résident fiscal et près de 9 % pour un non-résident, avant avocat.
Taxe foncière à Madère : l’IMI
L’IMI (imposto municipal sobre imóveis) est payé chaque année par le propriétaire. Il se calcule sur la valeur patrimoniale tributaire du bien (VPT), inscrite sur la caderneta predial, qui est souvent inférieure au prix de marché. Pour un logement, la commune fixe un taux entre 0,3 % et 0,45 %, et le taux est de 0,8 % pour un terrain rustique. D’après les relevés de presse pour 2026, Funchal applique le taux minimal de 0,30 %. À ce taux, un bien de VPT 150 000 € coûte 450 € par an.
Une exonération temporaire existe pour la résidence principale, sous conditions de valeur et de revenus. Au-delà d’une valeur patrimoniale élevée (à partir de 600 000 € par propriétaire), s’ajoute l’AIMI, un impôt additionnel sur le patrimoine immobilier. Les communes peuvent aussi majorer le taux des logements vacants. Vérifiez le taux de la commune et la VPT sur le portail des impôts avant de signer.
Crédit immobilier à Madère pour un non-résident
Il est possible d’emprunter au Portugal sans y résider, mais l’offre est plus étroite et la banque exige un apport plus élevé. D’après les guides de courtiers et d’agences, les banques financent 60 à 70 % de la valeur d’évaluation pour un non-résident (ce n’est pas une règle officielle et ça varie selon l’établissement), contre jusqu’à 90 % pour une résidence principale d’un résident. La banque s’appuie sur sa propre expertise, souvent plus basse que le prix négocié : la différence reste à votre charge.
Côté règles, la Banque du Portugal a durci son cadre à partir du 1er août 2026 : la charge de la dette (DSTI) est plafonnée à 45 % du revenu au lieu de 50 %, et la durée à 40 ans pour un emprunteur de 35 ans ou moins, 35 ans au-delà. Ce sont des recommandations aux banques, que celles-ci peuvent écarter pour une part limitée de leurs prêts. Les guides précisent que les durées pour non-résidents sont souvent plus courtes, vers 30 ans.
Dossier à préparer
- NIF, pièce d’identité et justificatif de domicile à l’étranger.
- Derniers avis d’imposition et bulletins de salaire ou bilans.
- Relevés bancaires récents et preuve de l’apport.
- Compromis de vente et documents du bien.
Les taux suivent l’Euribor plus une marge, et la banque impose en général une assurance vie et une assurance habitation. Comparez plusieurs banques, éventuellement avec un courtier. Un prêt contracté en France garanti sur un bien portugais reste une autre piste, à chiffrer avec votre banque. Les évaluations bancaires par commune sont détaillées sur notre page prix au m² à Madère.
Acheter pour louer à Madère : alojamento local et location longue durée
Un appartement à Funchal loué à l’année rapporte, d’après les médianes INE, environ 4,8 % brut (14,03 €/m² par mois pour 3 538 €/m²). C’est un ordre de grandeur : il ne tient compte ni de l’impôt sur les loyers, ni de l’IMI, ni des charges, ni de la vacance. Certaines agences annoncent 6 à 10 % brut en location touristique, sans source. Ces chiffres oublient souvent le taux d’occupation et les commissions de plateforme.
Alojamento local : les règles de 2026
La location touristique passe par l’enregistrement de l’alojamento local (AL) auprès de la commune et une assurance de responsabilité civile obligatoire. Le cadre est national (décret-loi 76/2024), et ce sont les communes qui décident de la contention. À Funchal, les nouveaux enregistrements en immeuble d’habitation collective sont suspendus depuis août 2025, prorogés en février 2026. Le 11 juin 2026, la mairie a adopté un projet de règlement qui limite l’AL dans les zones résidentielles et impose à un logement loué à long terme de le rester deux ans avant de passer en AL. Il n’est pas rétroactif, et le plafonnement du nombre de logements a été abandonné.
Le décret-loi 151/2026 donne aux communes jusqu’au 31 décembre 2026 pour finir leur règlement. Les règles bougent encore : demandez à la mairie de la commune visée si l’enregistrement est possible pour le type de logement, et vérifiez le règlement de copropriété. Un bien acheté pour de l’AL là où le règlement l’interdit perd l’essentiel de son intérêt.
Location longue durée
La location à l’année est plus stable et répond à la demande des nouveaux résidents. Elle ouvre aussi la sortie de l’IMT à 7,5 % pour un non-résident, sous les conditions de loyer vues plus haut. Les revenus fonciers sont imposés selon votre résidence fiscale, voir la convention France-Portugal. Pour mesurer ce que vaut la location par rapport à l’achat, consultez acheter ou louer, ce que disent les prix. Pour un séjour de moins de deux ou trois ans, louer d’abord reste le plus simple.
Acheter via une société (MIBC) ?
Pour une résidence, acheter en nom propre est le plus simple. Une société, par exemple une structure MIBC, ne se justifie que dans un investissement structuré, avec des obligations de comptabilité, de substance et de fiscalité de sortie.
Le régime IFICI n’exonère pas les plus-values immobilières. Ce choix se tranche avec un professionnel, selon votre projet global.
Pièges à éviter quand on achète à Madère
- Signer le CPCV sans relecture : il engage fermement, et le sinal est perdu si vous renoncez.
- Ne pas vérifier la licence d’habitation : une construction ou une extension sans permis pose des problèmes de revente et de prêt.
- Confondre un terrain agricole avec un terrain constructible : la constructibilité se vérifie auprès de la mairie.
- Négliger la copropriété : charges impayées, travaux votés, règlement qui interdit la location courte durée.
- Se fier à une annonce isolée : comparez à la médiane des ventes de la commune, pas à une autre annonce.
- Oublier le taux de 7,5 % de l’IMT dans le plan de financement d’un non-résident.
Sur une île de relief, visitez le bien à pied et par temps de pluie avant de vous engager : pente, route étroite et escaliers se jugent sur place.
Guides liés à l’immobilier à Madère
Prix au m² à Madère
Les médianes de vente INE par commune et par quartier de Funchal, les loyers et l’évolution sur cinq ans.
Lire le guide →Obtenir son NIF
Le numéro fiscal, préalable à tout achat, et le représentant fiscal selon votre pays de résidence.
Lire le guide →Convention France-Portugal
Où sont imposés les revenus fonciers et les plus-values immobilières.
Lire le guide →Sécuriser son achat
Zone, budget, financement, montage : chaque achat a ses contraintes. Exposez votre projet pour être orienté vers un agent, un courtier ou un conseil adapté à votre situation.
Réponse sous 24 h
Questions fréquentes sur l’immobilier à Madère
D’après l’INE, la médiane des logements vendus sur l’île est de 2 690 €/m² sur les 12 mois à fin juin 2026, et de 2 816 €/m² sur le seul 2e trimestre. Elle varie de 1 429 €/m² à Ribeira Brava à 3 538 €/m² à Funchal. Le détail par commune est sur notre page des prix au m².
Oui, sans restriction. Un citoyen de l’Union européenne achète comme un Portugais. La seule formalité préalable est d’obtenir un NIF, le numéro fiscal portugais. Acheter ne donne en revanche aucun titre de séjour.
Les impôts d’acquisition (IMT et imposto do selo à 0,8 %), les frais d’acte et d’enregistrement, et éventuellement un avocat. Pour un résident fiscal, comptez environ 3 à 5 % du prix. Pour un non-résident fiscal, l’IMT est de 7,5 % depuis le 25 mai 2026, soit près de 9 % de frais au total.
Cela dépend du prix, de l’usage du bien et de votre résidence fiscale. Pour une résidence principale à Madère, l’IMT est nul jusqu’à 132 933 € puis progressif. Pour 250 000 €, il est d’environ 4 428 €. Un non-résident fiscal paie un taux unique de 7,5 %, avec remboursement possible s’il devient résident dans les deux ans ou loue le bien à un loyer plafonné.
Oui, certaines banques portugaises prêtent à des non-résidents, mais avec un apport plus élevé. Les banques financent souvent 60 à 70 % de la valeur d’évaluation pour un non-résident, selon les établissements. Comptez un dossier plus long et une durée plus courte qu’un résident.
Funchal pour les services et la liquidité du marché, Santa Cruz et Caniço pour la proximité de l’aéroport, Ponta do Sol et Calheta pour le soleil de la côte ouest, et le nord (Santana, São Vicente) pour les prix les plus bas. Le bon choix dépend de votre mode de vie et de votre budget.
Le marché a fortement monté : +113 % en cinq ans à Funchal. Le rendement brut d’une location longue durée tourne autour de 4,8 % d’après les médianes de l’INE, avant impôts, charges et vacance. La location touristique est encadrée commune par commune et peut changer.
Oui, avec un enregistrement au registre national de l’alojamento local et une assurance responsabilité civile. Mais Funchal a suspendu les nouveaux enregistrements en immeuble d’habitation collective depuis août 2025 et prépare un règlement municipal. Vérifiez la règle de la commune avant d’acheter.
Pour moins de deux ou trois ans, louer est plus simple et permet de tester une zone. Pour un projet de long terme, acheter se justifie, à condition d’intégrer les frais d’acquisition, l’IMI et un marché qui a déjà beaucoup monté.
Non. Depuis octobre 2023, l’achat immobilier n’ouvre plus droit au golden visa. Un Européen s’inscrit comme résident sans visa. Un ressortissant hors UE passe par un visa comme le D7 ou le D8.
Rarement pour un particulier. Une société se justifie dans un projet d’investissement structuré et entraîne des obligations de comptabilité et de substance. À étudier avec un professionnel.
Informations générales, non contractuelles, à jour en novembre 2026. Une transaction immobilière engage des sommes importantes : faites-vous accompagner par un avocat ou un notaire et vérifiez les taux auprès des sources officielles.